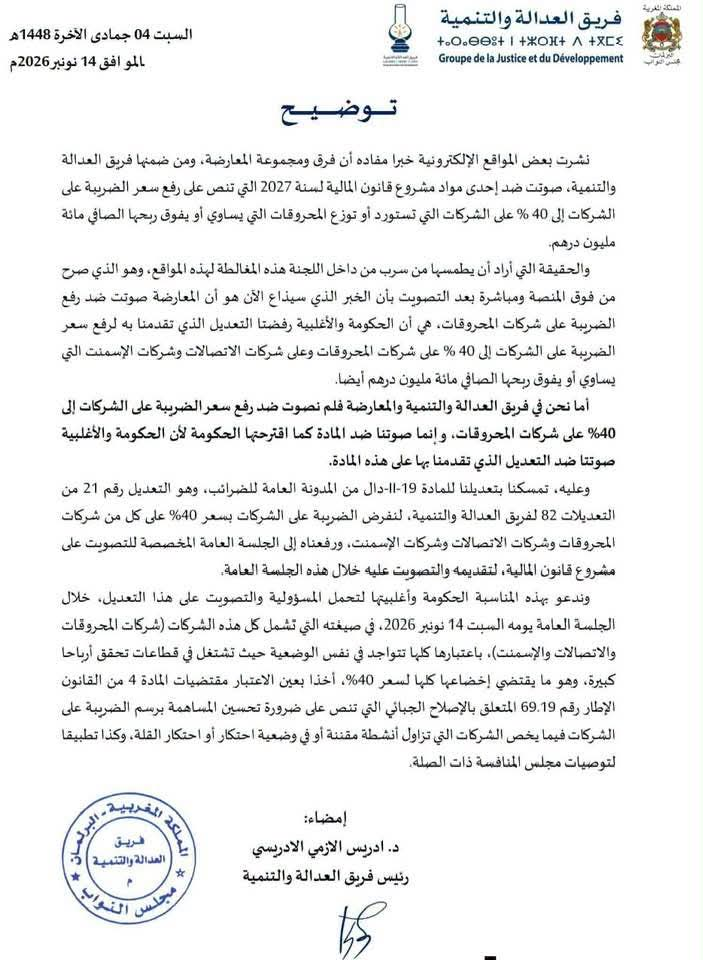
في خضم الجدل الذي أثارته بعض المعطيات المتداولة بشأن تصويت فريق العدالة والتنمية على أحد مقتضيات مشروع قانون المالية لسنة 2027، خرج الدكتور إدريس الأزمي الإدريسي رئيس فريق العدالة والتنمية بمجلس النواب، بتوضيح رسمي يضع من خلاله النقاش في سياقه، ويكشف حقيقة ما وصفه بالمغالطة التي رافقت تسريب جزء من معطيات التصويت.
وأوضح الأزمي الإدريسي في رسالة توضيحية مؤرخة بتاريخ السبت 14 نونبر 2026، أن بعض المواقع الإلكترونية نشرت أخباراً مفادها أن فريق العدالة والتنمية صوت ضد مقتضى يقضي برفع سعر الضريبة على الشركات إلى 40 في المائة، بالنسبة للشركات التي تحقق أو توزع أرباحاً صافية تساوي أو تفوق 100 مليون دره, وأكد رئيس الفريق أن هذه المعطيات لا تعكس حقيقة موقف فريقه، موضحاً أن التصويت لم يكن ضد رفع الضريبة على شركات المحروقات، كما جرى تداوله وإنما انصب على رفض الصيغة التي اقترحتها الحكومة والأغلبية، والتي اعتبر فريق العدالة والتنمية أنها تحتاج إلى تعديل.
السيد إدريس الأزمي الإدريسي يكشف حقيقة الموقف وشدد الأزمي على أن موقف الفريق تمثل في التصويت ضد المادة بصيغتها الحكومية، وليس ضد مبدأ إخضاع الشركات المعنية لنسبة ضريبية تصل إلى 40 في المائة، مؤكداً أن الفريق تقدم بتعديل يرمي إلى توسيع نطاق تطبيق هذه النسبة ليشمل شركات المحروقات والاتصالات والإسمنت، باعتبارها تنشط في قطاعات تحقق أرباحاً مهمة.
وفي تفاصيل التوضيح كشف رئيس الفريق أن الأمر يتعلق بتعديل المادة 19-11-دال من المدونة العامة للضرائب، وهو التعديل رقم 21 ضمن مجموع 82 تعديلاً تقدم بها فريق العدالة والتنمية. وأوضح أن التعديل المقترح كان يرمي إلى فرض نسبة ضريبية تبلغ 40 في المائة على الشركات المعنية، معتبراً أن إخضاع هذه الشركات لمعاملة ضريبية متقاربة ينسجم مع طبيعة أنشطتها ومستوى الأرباح التي تحققها، كما استند الفريق وفق الرسالة ذاتها، إلى مقتضيات المادة الرابعة من القانون الإطار رقم 69.19 المتعلق بالإصلاح الجبائي، التي تنص على ضرورة تحسين مساهمة الشركات في تحمل العبء الضريبي، خاصة الشركات التي تزاول أنشطة مقننة أو توجد في وضعية احتكار أو شبه احتكار، فضلاً عن مراعاة توصيات مجلس المنافسة ذات الصلة.
ولم يقتصر توضيح إدريس الأزمي الإدريسي على تصحيح ما تم تداوله بشأن التصويت، بل دعا الحكومة والأغلبية إلى تحمل مسؤوليتهما في هذا التعديل، خلال الجلسة العامة المنعقدة يوم السبت 14 نونبر 2026، باعتبار أن الصيغة المقترحة تشمل شركات تنشط في قطاعات تحقق أرباحاً كبيرة.
وتعيد هذه الواقعة طرح أهمية التدقيق في المعطيات المرتبطة بالتصويت على النصوص التشريعية، وعدم الاكتفاء بتداول أجزاء من المداولات أو نتائج التصويت بمعزل عن التعديلات المقترحة ومضمونها، تفادياً لتقديم صورة غير مكتملة عن مواقف الفرق البرلمانية.
وبين التسريب والتوضيح، تبقى الوثائق البرلمانية ومضامين التعديلات والتصويتات المرجع الأساسي لفهم حقيقة المواقف السياسية والتشريعية، بعيداً عن التأويلات التي قد تحجب تفاصيل النقاش داخل المؤسسة التشريعية.
Comments
0