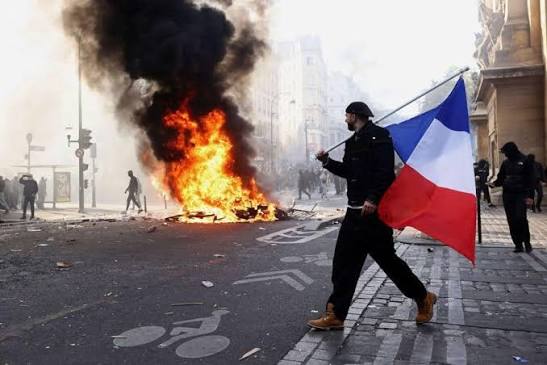
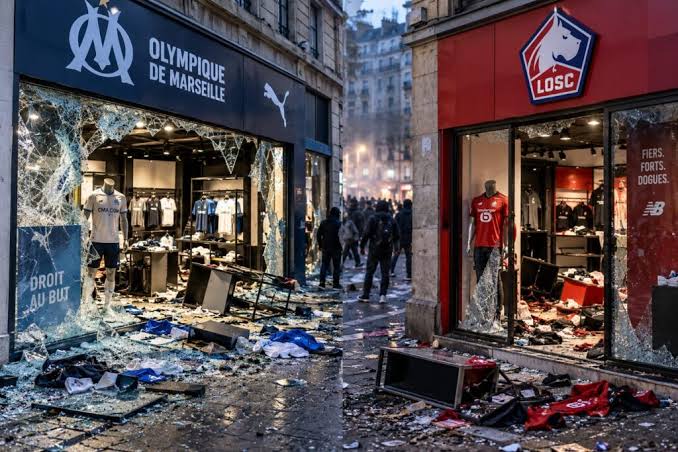
لم تعد الاضطرابات التي شهدتها فرنسا، وما رافقها من تخريب ونهب وإغلاق لمحلات تجارية، حدثاً أمنياً عابراً. فحين تتعطل حركة البيع، تتراكم المخزونات، وتتأجل الطلبيات، تنتقل الآثار تدريجياً إلى المصانع والموردين وشبكات النقل والتوزيع، وقد تصل إلى أسواق أخرى مرتبطة بالاقتصاد الفرنسي، ومن بينها المغرب.
وبالنسبة للمغرب، الذي تربطه بفرنسا علاقات تجارية واستثمارية وصناعية وثيقة، يطرح الوضع سؤالاً مزدوجاً: هل تهدد الأزمة الصادرات المغربية وتؤثر في الاستثمار والطلب؟ أم يمكن أن تفتح فرصاً جديدة عبر وصول منتجات أوروبية بشروط أكثر جاذبية، أو إعادة توجيه بعض الأنشطة التجارية، أو استقطاب استثمارات تبحث عن بيئة أكثر استقراراً؟
أثر مباشر على الثقة والاستهلاك
خطورة الأزمة الفرنسية أنها جاءت في ظل ارتفاع تكاليف المعيشة وضغوط على المالية العامة وحذر متزايد لدى المستهلكين. وأعمال التخريب لا تتلف الممتلكات والبضائع فقط، بل تعطل المبيعات، وترفع نفقات الحراسة والتأمين، وتؤخر التزويد، وتربك برامج التوزيع. كما أن إغلاق متجر أو توقفه مؤقتاً يؤثر في سلسلة طويلة تبدأ من المصنع وتمر بالمستودع والنقل والموزع.
ومع أن حجم الخسائر النهائي يحتاج إلى بيانات رسمية وتقارير مالية، فإن الأثر يبدأ قبل صدور الحصيلة: ارتفاع المخاطر وتراجع الثقة قد يدفعان الشركات إلى تأجيل الاستثمار، أو تقليص المخزون، أو البحث عن أسواق بديلة. وتزداد الحساسية إذا تزامن ذلك مع تباطؤ الاستهلاك أو ارتفاع كلفة التمويل.
عندما تتوقف المتاجر… ماذا يحدث للمصانع؟
غالباً ما ينصب الاهتمام على المتاجر المتضررة، لكن الأثر الأعمق يطال المصانع التي تزودها. فالمصنع الذي خطط لإنتاج كميات بناءً على طلبيات تجارية قد يجد نفسه أمام طلبات مؤجلة أو ملغاة، في حين تكون المواد الأولية قد اشتُريت والسلع أصبحت جاهزة. وهنا يواجه خيارات: تخفيض الإنتاج، أو التخزين، أو البيع عبر قنوات التصفية، أو البحث عن أسواق جديدة.
هذا الخيار الأخير قد يفتح باباً أمام السوق المغربية. فإذا واجه بعض الموردين الأوروبيين صعوبة في تصريف منتجاتهم داخل فرنسا، فقد يتجهون إلى أسواق أخرى، من بينها المغرب، بعروض ترويجية أو أسعار أفضل أو شروط أداء أكثر مرونة. لكن ذلك يبقى احتمالاً مشروطاً بحجم المخزون، وطبيعة السلع، وتكاليف النقل، وملاءمتها للسوق المحلية، وليس نتيجة مؤكدة لكل مصنع أو متجر متضرر.
هل تصل التخفيضات إلى المستهلك المغربي؟
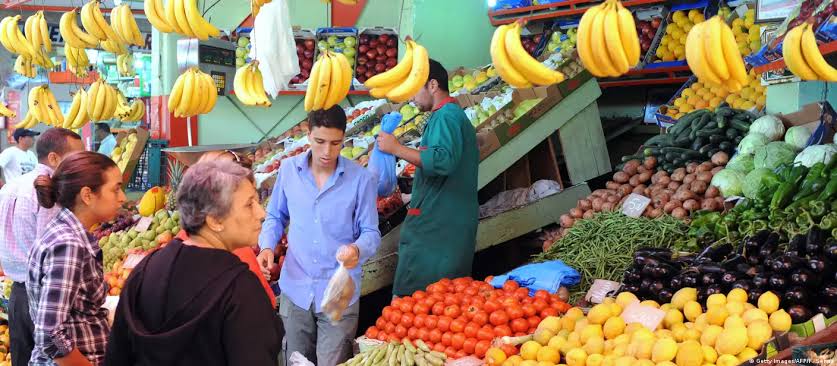
قد يستفيد بعض المستوردين المغاربة من تحسن شروط الشراء، لكن وصول التخفيضات إلى المستهلك النهائي ليس مضموناً. فالسعر النهائي يتأثر بالنقل والتأمين والرسوم والضرائب والتخزين والتوزيع وهوامش الربح. وقد يؤدي انخفاض سعر الشراء إلى خفض سعر البيع، لكنه قد يتحول أيضاً إلى زيادة في هامش بعض الوسطاء إذا لم تكن المنافسة كافية.
لذلك، فإن السيناريو الأكثر واقعية ليس انخفاضاً شاملاً في الأسعار، بل فرص ظرفية لشراء بعض المنتجات بشروط أفضل، بحسب القطاع ومدة الأزمة. والاستفادة الحقيقية للمستهلك تتوقف على تعدد الموردين، وشفافية الأسعار، ومنع الممارسات الاحتكارية.
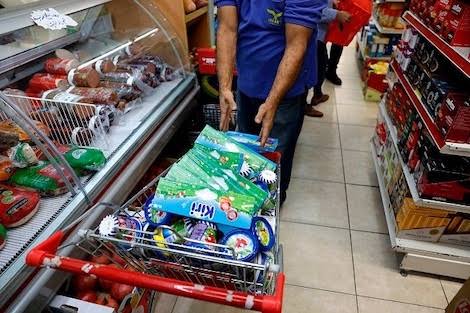
كارفور: نموذج لا يعني بالضرورة نقل النشاط
تمثل حالة كارفور مثالاً مفيداً. فالمجموعة الدولية العاملة في التجزئة قد تتأثر مباشرة بتضرر متاجرها، وقد تراجع توقعاتها المالية وتدير مخزونها ونفقاتها بتحفظ أكبر. لكن ذلك لا يعني تلقائياً أنها ستنقل نشاطها الفرنسي إلى المغرب أو توسع استثماراتها فيه، لأن السوق المغربية لها ظروفها وشراكاتها ونموذج عملها المستقل.
وقد تستفيد السوق المغربية بصورة غير مباشرة إذا أدى اضطراب المبيعات في فرنسا إلى إعادة توجيه بعض المنتجات أو اعتماد عروض أوسع في أسواق أخرى. لكن هذا يبقى رهيناً بقرارات التوريد والتوزيع الفعلية، وبمدى استجابة العلامات التجارية للقدرة الشرائية وثقة المستهلك والمنافسة المحلية.
بين الفرصة والمخاطر
العلاقات الوثيقة بين المغرب وفرنسا تجعل التأثير متبادلاً. ففرنسا شريك تجاري مهم وسوق للصادرات المغربية ومصدر للاستثمارات والسياحة. وإذا تراجع الطلب الفرنسي أو تأجلت الاستثمارات، فقد تتأثر بعض المقاولات المغربية. لكن إذا بحثت الشركات الفرنسية عن موردين جدد أو أسواق أكثر تنوعاً، فقد تتمكن مقاولات مغربية من توسيع صادراتها أو الحصول على عقود إضافية.
غير أن الأزمة قد تطرح أيضاً تحدياً للمنتج المحلي. فإذا تدفقت منتجات مستوردة بأسعار ترويجية، فقد يستفيد المستهلك على المدى القصير، لكن الصناعة الوطنية قد تواجه منافسة أقوى. وهنا يجب التمييز بين المنافسة المشروعة وتصفية المخزون وبين حالات الإغراق الخاضعة للقانون. فالمطلوب هو حماية القدرة الشرائية وضمان المنافسة العادلة والحفاظ على قاعدة إنتاجية وطنية.
أما حديث انتقال المصانع إلى المغرب فينبغي التعامل معه بحذر. فقرار نقل الإنتاج معقد ويتطلب دراسة الطاقة والعمالة والنقل والضرائب والكفاءات وسلاسل التوريد. وقد تكون الفرص الأكثر واقعية في توسيع أنشطة قائمة، أو زيادة الاعتماد على موردين مغاربة، أو تطوير التخزين والتوزيع، لا في انتقال شامل وسريع.
ماذا ينبغي فعله؟
التعامل مع هذه التحولات يحتاج سياسة استباقية: تتبع الصادرات والطلبيات في القطاعات المرتبطة بفرنسا، ومساعدة المقاولات المتضررة على تنويع أسواقها، وتعزيز التواصل بين المستوردين والموردين، ومراقبة الأسعار لضمان وصول التخفيضات إلى المستهلك، ودعم تنافسية الصناعة الوطنية، وتطوير اللوجستيك والتكوين.
كما يبقى تنويع الأسواق التصديرية ضرورة، حتى لا يظل الاقتصاد المغربي رهيناً بتقلبات سوق واحدة. فالمغرب لا يحتاج فقط إلى استقطاب استثمارات تبحث عن تكاليف أقل، بل إلى شراكات ترفع الإنتاجية وتنقل التكنولوجيا وتطور الموردين المحليين.
خلاصة
قد تفتح الأزمة الفرنسية فرصاً ظرفية أمام السوق المغربية، خصوصاً إذا اضطرت شركات أوروبية إلى البحث عن أسواق بديلة لتصريف مخزوناتها. لكنها تفرض في الوقت نفسه مخاطر مرتبطة بتراجع الطلب على الصادرات المغربية واشتداد المنافسة.
والرهان الحقيقي ليس على تعثر الاقتصاد الفرنسي، بل على قدرة المغرب على الاستعداد: مقاولات قادرة على التصدير، وسوق تحمي المنافسة والمستهلك، وسياسات تراقب المعطيات وتتحرك وفقها. فليس كل ما يخسره الآخرون ربحاً لنا، لكن الاقتصاد الذي يستعد جيداً يستطيع تحويل جزء من أزمات الآخرين إلى فرص.
Comments
0